Ce semnale de alarmă ascunse ne așteaptă?
Sectorul auto din România traversează o perioadă critică. Principalul motor al exporturilor industriale naționale dă semne de instabilitate severă.
Ultimele știri
 Duel off-road între Toyota Hilux și Land Cruiser: care e mai bun în teren dificil?
 Geely și încărcarea ultrarapidă: AI-ul gestionează fluxul de energie în 8 minute
 Audi Q6 e-tron 2027: noutăți, prețuri și ce trebuie să știi
 Mercedes se reorganizează: 2027 aduce o linie mai subțire
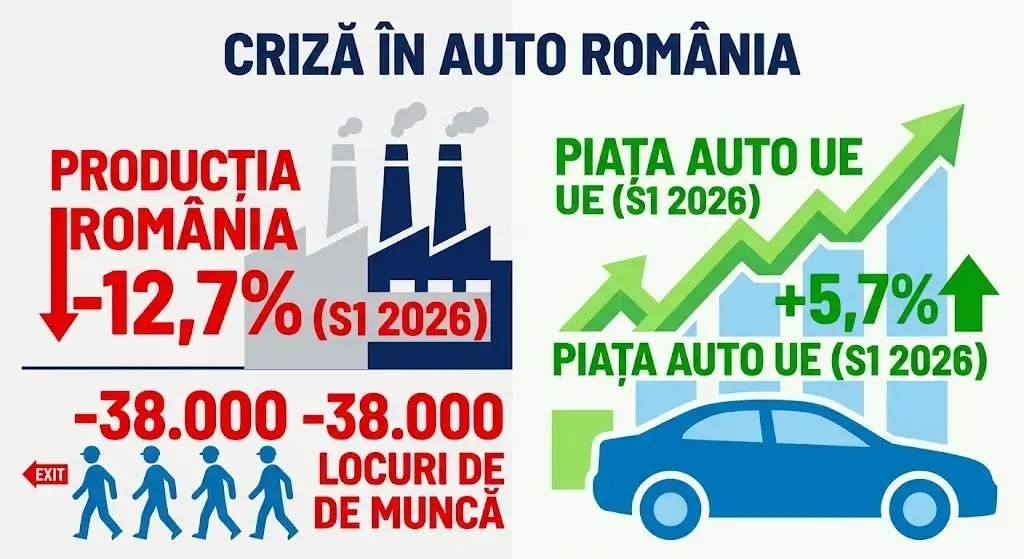
Deși piața europeană a înregistrat o creștere a vânzărilor cu 5,7% în prima jumătate a anului 2026, producția de autovehicule realizată pe teritoriul României a suferit un recul dramatic de 12,7%.
Această divergență față de media europeană relevă o problemă structurală adâncă: în intervalul cuprins între 2021 și 2025, industria auto din țară a pierdut peste 30.000 de locuri de muncă, iar uzinele de asamblare împreună cu furnizorii de piese se luptă cu marje de profit înguste și cu retragerea unor comenzi importante.
Analiza detaliată realizată de firma de consultanță INFINEXA, care a examinat situațiile financiare a peste 2.300 de companii din acest domeniu, sugerează că semnalele de alarmă nu provin neapărat din numărul insolvențelor oficiale, ci din erodarea lentă, dar constantă, a bazei de producție. Adrian Lotrean, CEO-ul companiei de consultanță, avertizează că insolvențele nu reflectă adevărata amploare a deteriorării sectorului și nu se anticipatează deschideri majore de proceduri în instanțe pe termen scurt.
El subliniază riscul de a ne baza pe un indicator greșit, deoarece scăderea industriei se manifestă prin mutarea fabricilor în alte țări și prin dispariția locurilor de muncă.
Cum arată radiografia declinului industrial?
Companiile multinaționale au capacitatea de a închide facilitățile locale și de a se reloca în afara României, astfel încât insolvențele viitoare nu vor fi un barometru corect al dificultăților din industrie.
Radiografia acestui declin se poate face prin cinci indicatori cheie care acoperă perioada 2021–2026.
În primul rând, cifra de afaceri a sectorului a crescut cu 35,1% în termeni nominali, de la 154,5 miliarde de lei la 208,8 miliarde de lei, însă această creștere este strict nominală (echivalentul a 32% în euro) și rămâne sub rata inflației industriale cumulative.
În al doilea rând, piața muncii a înregistrat o scădere de 30.683 de angajați, reprezentând o reducere de 13,7%, calculată pe un eșantion constant de 1.200 de firme; perimetrul larg al pieței indică pierderea a peste 38.000 de posturi, în special în rândul furnizorilor de prim nivel (Tier 1).
În ceea ce privește producția de autovehicule din primul semestru al anului 2026, s-a înregistrat o scădere de 12,7% față de aceeași perioadă din 2025. La nivel local, uzina din Mioveni a consemnat o reducere de 17,7%, iar cea din Craiova de aproximativ 7%, în contrast cu creșterea de 5,7% a pieței UE.
Cum am pierdut avantajul competitiv?
Marja netă de profit din 2025 a coborât la 1,70%, față de 2,07% în 2021; furnizorii Tier 1 au ajuns la o marjă de 1,29%, iar prelucrătorii la doar 0,11%, cu un sfert dintre aceștia operând în pierdere.
Procedurile formale de insolvență se află într-un interval de 1,4% – 2,4%, cu un decalaj structural de 6–24 de luni până când criza devine vizibilă în instanțe.
Problema fundamentală a industriei locale constă în pierderea avantajului istoric de cost și în absența din noile lanțuri valorice globale. Costul orar al forței de muncă în industria prelucrătoare din România a urcat cu 64% între 2021 și 2025.
De asemenea, șocul energetic a făcut ca energia electrică pentru consumatorii industriali să coste în a doua jumătate a anului 2025 cu 43% mai mult în România decât în Spania.
Un alt aspect critic este lipsa marilor proiecte de baterii: România nu a reușit să atragă o gigafabrică de celule de baterii la scară industrială, pierzând cursa cu Ungaria, Polonia sau Slovacia.
Valoarea adăugată din industria auto mondială migrează masiv către electronica de putere, chimia bateriilor și arhitectura software, domenii slab reprezentate local.
Ce scenarii ne așteaptă acum?
Dacă un furnizor local pierde o linie de asamblare din cauza costurilor sau a schimbărilor tehnologice, riscă să iasă complet din circuitul viitoarelor generații de vehicule.
Deteriorarea financiară se acumulează în tăcere: furnizorii Tier 1 au ajuns la stocuri și creanțe de 36,3 miliarde de lei, reprezentând 30% din cifra de afaceri, la o marjă netă de doar 1,3%. Într-un sector guvernat de contracte multianuale de 5–7 ani, companiile absorb inițial șocurile prin tăierea marjelor, urmată de concedieri, înghețarea investițiilor și consumarea capitalului de lucru.
Proiecțiile analizei indică două scenarii îngrijorătoare.
Scenariul de bază presupune o decelerare a pierderii de personal la 2–3% anual, ceea ce ar însemna eliminarea a încă 12.000–18.000 de locuri de muncă până în 2028.
Scenariul sever, declanșat de pierderea unui model major de volum asamblat local, ar duce la dispariția a 35.000–40.000 de locuri de muncă până în 2030, la reducerea producției naționale cu 27–36%, la pierderi anuale de exporturi de 2–3 miliarde de euro și la un gol bugetar direct de 380–530 milioane de euro pe an, dintr-un aport actual de circa 2,2 miliarde de euro.
Sursă: autoreport
Conținut scris de redacția noastră auto-mobilitate.ro / auto și asistat AI.